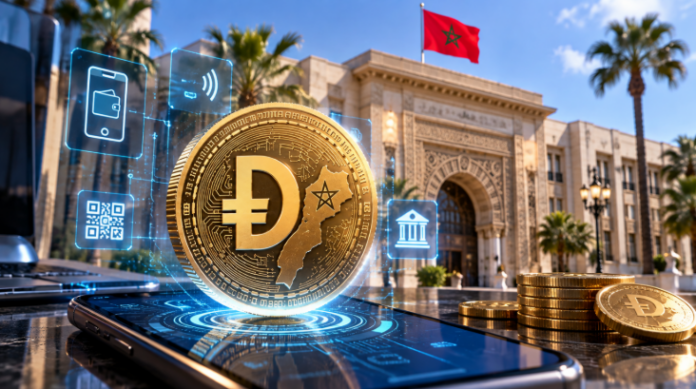
Le Maroc avance dans ses préparatifs pour la création d’une monnaie numérique nationale. Bank Al-Maghrib a achevé une première phase d’expérimentation qui démontre la possibilité technique de mettre en place un dirham digital accessible aux particuliers. Réalisés avec le concours du Fonds monétaire international (FMI) et de la Banque mondiale, ces essais ouvrent de nouvelles perspectives pour les paiements électroniques dans le Royaume, sans pour autant annoncer une mise en circulation prochaine.
Les conclusions de ces travaux figurent dans une étude élaborée par Chaymae Chaoui, Kamal Lahlou et Mohammed Mikou, trois chercheurs de la banque centrale. Leur publication examine les différentes solutions permettant au Maroc de disposer d’une monnaie digitale émise directement par Bank Al-Maghrib, tout en préservant le fonctionnement du système bancaire et la stabilité financière.
Le premier prototype a permis de vérifier plusieurs opérations essentielles, notamment la création de monnaie numérique, sa mise à disposition auprès des utilisateurs, sa conservation dans des portefeuilles électroniques et son utilisation pour régler des transactions entre particuliers.
Deux modèles technologiques ont été soumis aux essais, l’un reposant sur une infrastructure centralisée et l’autre sur une organisation distribuée. Les résultats montrent qu’une monnaie digitale marocaine pourrait fonctionner avec les dispositifs de paiement déjà en service, grâce à une architecture capable de relier plusieurs plateformes.
Les chercheurs soulignent néanmoins que la réussite des tests ne signifie pas que le dirham digital est prêt à être lancé. Les questions de cybersécurité, de confidentialité des informations personnelles, de réglementation et de résistance des infrastructures restent déterminantes.
Dans le dispositif étudié, Bank Al-Maghrib conserverait le contrôle de l’émission monétaire. Les banques commerciales et les établissements de paiement assureraient, quant à eux, la distribution du dirham digital et les services destinés aux utilisateurs.
Cette organisation permettrait de maintenir les intermédiaires financiers au cœur des transactions quotidiennes. Elle éviterait également que la banque centrale ne devienne directement responsable de l’ensemble des opérations effectuées par les particuliers.
Pour protéger les ressources des établissements bancaires, plusieurs restrictions sont envisagées. La monnaie numérique pourrait notamment être proposée sans rémunération initiale, avec des limites sur les montants détenus et transférés. Chaque unité conserverait une valeur identique à celle du dirham traditionnel et pourrait être échangée à parité.
La possibilité de payer sans connexion Internet fait également partie des fonctionnalités étudiées. Cette option revêt une importance particulière pour les territoires où l’accès aux réseaux numériques demeure insuffisant.
Les simulations réalisées dans le cadre des travaux montrent qu’une utilisation principalement consacrée aux paiements aurait des conséquences limitées sur les banques marocaines. La situation serait différente si les particuliers choisissaient de transférer massivement leurs dépôts vers des portefeuilles numériques, ce qui pourrait fragiliser les ressources des établissements de crédit.
Pour les auteurs, une adoption progressive, accompagnée de mécanismes de protection, permettrait de mieux maîtriser ces risques.
Le développement du dirham digital devra également tenir compte du poids considérable des espèces dans l’économie marocaine. La monnaie fiduciaire en circulation dépassait 500 milliards de dirhams en 2025, contre 70 milliards en 2001.
Malgré la multiplication des solutions électroniques, les billets et les pièces restent largement utilisés dans les échanges quotidiens. Une éventuelle monnaie numérique devra donc proposer des avantages suffisamment concrets pour convaincre les particuliers et les commerçants.
La question de l’accès aux services financiers occupe une place importante dans les réflexions de Bank Al-Maghrib. En 2025, seuls 62 % des particuliers résidant au Maroc possédaient un compte bancaire. Une part importante de la population demeure ainsi éloignée des services bancaires classiques.
Les difficultés concernent notamment certaines zones rurales, où le coût des infrastructures et l’éloignement des agences limitent l’accès aux services financiers.
Une monnaie numérique utilisable à faible coût pourrait faciliter les paiements pour ces populations, à condition de disposer d’équipements adaptés et de solutions simples à utiliser.
Les activités informelles constituent un autre domaine dans lequel le dirham digital pourrait trouver une utilité. Le Maroc comptait plus de deux millions d’unités de production informelles en 2023, selon les données du Haut-Commissariat au Plan.
Parmi leurs responsables, seuls 2 % disposaient d’un compte bancaire réservé exclusivement à leur activité professionnelle. La plupart de ces structures financent leurs opérations sur leurs propres ressources, avec un accès très limité au crédit bancaire.
Le développement de paiements numériques accessibles pourrait faciliter certaines transactions et accompagner les efforts d’intégration de ces activités dans les circuits économiques formels.
Les ambitions marocaines concernent aussi les échanges financiers internationaux. Bank Al-Maghrib conduit une deuxième expérimentation avec la Banque centrale d’Égypte, soutenue par la Banque mondiale, pour étudier les possibilités offertes par les monnaies digitales dans les règlements entre pays.
Ces travaux portent notamment sur la rapidité des transferts, les frais de transaction et la compatibilité des infrastructures financières.
Pour le Maroc, cette dimension présente un intérêt particulier en raison de l’importance des fonds envoyés par les Marocains résidant à l’étranger. Ces transferts ont représenté, en moyenne, l’équivalent de 8 % du produit intérieur brut au cours des dernières années.
Des systèmes numériques capables de communiquer directement entre eux pourraient, à terme, réduire le nombre d’intermédiaires nécessaires aux opérations internationales et accélérer la réception des fonds.
Les expériences étrangères fournissent déjà plusieurs pistes. Le programme international mBridge a notamment permis, dans le cadre de ses essais, de diminuer les coûts de certaines transactions jusqu’à 50 %, avec des règlements effectués parfois en quelques secondes. Ces performances ne constituent toutefois pas une estimation des gains qui pourraient être obtenus au Maroc.
La création d’un dirham digital suppose également de poursuivre la modernisation des infrastructures numériques nationales. Les chercheurs mettent en avant la nécessité de renforcer les réseaux de fibre optique, la couverture mobile, les capacités de stockage des données et les dispositifs de sécurité informatique.
Ces investissements s’inscriraient dans la continuité des programmes de transformation numérique engagés par le Royaume, notamment la stratégie Digital Morocco 2030.
Le Maroc dispose déjà d’une base importante d’instruments de paiement électronique. Plus de 22 millions de cartes bancaires étaient en circulation en 2024. Leur utilisation reste cependant largement orientée vers les retraits d’espèces, tandis que les paiements mobiles, introduits en 2019, connaissent encore une adoption limitée.
La protection des utilisateurs constituera un autre préalable. Bank Al-Maghrib travaille sur les questions de sécurité en coordination avec la Direction générale de la sécurité des systèmes d’information et les autres organismes concernés.
Le cadre juridique devra également évoluer pour déterminer précisément le statut de cette nouvelle forme de monnaie, les responsabilités des intermédiaires et les garanties offertes aux détenteurs.
À ce stade, aucune date de lancement n’a été annoncée. Les travaux conduits par Bank Al-Maghrib établissent la possibilité technique d’un dirham digital, mais son éventuelle introduction dépendra des choix réglementaires, des capacités technologiques et de l’évaluation de ses conséquences sur l’économie marocaine.
Le Royaume dispose désormais d’un premier retour d’expérience concret pour poursuivre l’étude de cette monnaie, appelée à compléter les espèces et les instruments de paiement existants plutôt qu’à les remplacer.