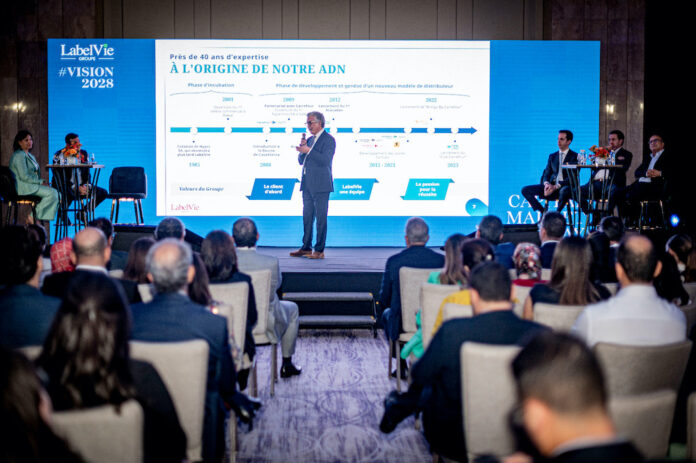
LabelVie franchit les 10 milliards de dirhams de chiffre d’affaires semestriel dans une période où le groupe accélère fortement l’extension de son réseau. La publication de ses comptes à fin juin met toutefois en lumière un décalage entre la progression des ventes et celle de la rentabilité opérationnelle. Un écart qui doit être replacé dans la phase d’investissement engagée dans le cadre de Vision 2028.
Le chiffre d’affaires consolidé atteint 10,19 milliards de dirhams, en hausse de 16,8 %. La grande distribution génère à elle seule 8,79 milliards de dirhams de ventes, soit une progression de 17,4 %. Surtout, l’activité avance également à réseau constant puisque la croissance à périmètre comparable ressort à 5,4 %.
Cette distinction est importante. Une partie de l’accélération provient naturellement des nouvelles surfaces mises en exploitation, mais les magasins déjà présents dans le réseau continuent eux aussi d’enregistrer une hausse de leur activité.
LabelVie traverse parallèlement une séquence d’expansion soutenue. Pour 2026, le groupe prévoit une progression d’environ 15 % de ses surfaces et de son chiffre d’affaires. Cette multiplication des ouvertures mobilise des investissements et génère des charges avant que les nouveaux magasins atteignent leur plein niveau d’activité.
C’est dans ce contexte que doit être appréciée l’évolution de la marge. Les dernières perspectives communiquées pour 2026 font désormais référence au maintien d’une marge d’EBITDA stable, alors que le niveau de 9,3 % figurait précédemment dans les communications autour de la trajectoire stratégique du groupe.
Cette évolution de formulation ne suffit toutefois pas, à elle seule, à établir l’abandon de la cible de 9,3 %. Celle-ci a été présentée dans les documents de LabelVie comme une ambition attachée à Vision 2028, aux côtés d’un objectif de chiffre d’affaires proche de 28 milliards de dirhams à cet horizon.
La distinction entre les deux échéances est essentielle. Les perspectives 2026 décrivent les objectifs attendus sur l’exercice en cours. Vision 2028 fixe une trajectoire à plus long terme. Une guidance annuelle privilégiant la stabilité de la marge pendant une période d’expansion du réseau ne peut donc être assimilée automatiquement à une révision de l’objectif final du plan.
Les performances précédentes apportent un autre élément de lecture. LabelVie avait affiché en 2025 une marge d’EBITDA de 9,5 %, après 9,7 % en 2024. Le groupe évoluait ainsi déjà au-dessus du niveau de 9,3 % associé à son ambition 2028.
La question n’est donc pas celle d’un seuil de rentabilité que LabelVie n’aurait jamais réussi à atteindre. Elle porte davantage sur sa capacité à préserver un niveau élevé de marge tout en absorbant le coût d’une extension rapide de son parc de magasins.
Le résultat net du premier semestre doit, lui aussi, être décomposé. Sa progression de 36 % bénéficie notamment de la cession des murs de 22 magasins. L’opération apporte une contribution ponctuelle au bénéfice et ne constitue pas, à elle seule, un indicateur de la performance commerciale récurrente.
Mais la transaction s’inscrit également dans une logique financière distincte de l’exploitation quotidienne des magasins. La cession d’actifs immobiliers permet de dégager des ressources auparavant immobilisées dans les murs et de disposer de capitaux pouvant accompagner le développement du réseau.
Il faut donc distinguer deux lectures. L’effet de la transaction immobilière sur le résultat semestriel est ponctuel. La progression de 16,8 % du chiffre d’affaires et la croissance de 5,4 % à périmètre comparable relèvent, elles, directement de l’activité commerciale.
Cette différence devient déterminante au moment d’évaluer la qualité de la croissance. Les ouvertures alimentent l’expansion du chiffre d’affaires, tandis que les magasins existants continuent également de progresser. Dans le même temps, l’accélération du développement entraîne des coûts susceptibles de limiter temporairement l’amélioration de la rentabilité opérationnelle.
LabelVie se trouve ainsi face à l’un des arbitrages classiques d’une stratégie d’expansion dans la distribution. Déployer rapidement de nouvelles surfaces tout en préservant les marges suppose d’absorber les coûts d’ouverture et de laisser aux nouveaux magasins le temps d’atteindre leur maturité commerciale.
Les résultats du premier semestre montrent donc davantage une différence de rythme entre croissance et rentabilité qu’un essoufflement de l’activité. Le chiffre d’affaires franchit un seuil inédit, les ventes progressent également à périmètre comparable et le groupe poursuit son programme d’ouvertures.
Quant aux 9,3 %, le véritable point de comparaison reste l’échéance à laquelle cet objectif a été associé. Tant qu’une révision explicite de Vision 2028 n’est pas annoncée, le passage à une formulation évoquant une marge stable pour 2026 doit être distingué d’un abandon formel de la cible stratégique à horizon 2028.